Domain ddr-orden.de kaufen?
Wir ziehen mit dem Projekt
ddr-orden.de um.
Sind Sie am Kauf der Domain
ddr-orden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ddr-orden.de kaufen?
Hat jemand eine Idee, welches Schmuckstück, welche Medaille oder welchen Orden gemeint sein könnte?
Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. Es gibt unzählige Schmuckstücke, Medaillen und Orden, die gemeint sein könnten. Es könnte sich um etwas Historisches, Kulturelles oder auch um etwas Persönliches handeln. Es wäre hilfreich, mehr Kontext oder Beschreibungen zu haben, um eine genauere Antwort geben zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
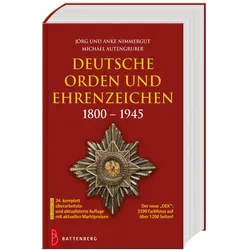
Deutsche Orden und Ehrenzeichen 1800-1945, Ratgeber von Jörg Nimmergut, Anke Nimmergut, Michael AutengruberDas Standardwerk zu den deutschen Orden und Ehrenzeichen wird seit Jahrzehnten von Jörg Nimmergut zusammen mit seiner Frau Anke erarbeitet. Nimmergut, geboren 1939 in Berlin und erster Träger des von-Hessenthal-Preises, ist Historiker und Fachjournalist für Orden und Ehrenzeichen. Er studierte Pädagogik in Berlin sowie Romanistik und Germanistik in München. Durch fast 70 Buchveröffentlichungen, davon ein grosser Teil zum Thema Orden und Ehrenzeichen, unter anderem das fünfbändige Werk "Deutsche Orden und Ehrenzeichen bis 1945", wurde er zum anerkannten Fachautor auf diesem Gebiet. Nimmergut arbeitete als Direktor, Konservator und Kurator im Deutschen Ordensmuseum, 15 Jahre als öffentlich bestellter und vereidigter Sachverständiger für deutsche Orden und Ehrenzeichen und ist Mitglied im wissenschaftlichen Beirat der Deutschen Gesellschaft für Ordenskunde. Neben Buchveröffentlichungen war er auch Chefredakteur renommierter deutscher Orden- und Militaria-Zeitschriften. Er erhielt zahlreiche Auszeichnungen und Ehrenmitgliedschaften im In- und Ausland.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nimmergut, Jörg: Deutsche Orden und EhrenzeichenDeutsche Orden und Ehrenzeichen , Drittes Reich, DDR und Bundesrepublik , Lüfter & Lüftergehäuse > Motorkühlung , Auflage: 10. Auflage 2017, Erscheinungsjahr: 201710, Produktform: Kartoniert, Autoren: Nimmergut, Jörg~Feder, Klaus H.~Von der Heyde, Heiko, Edition: NED, Auflage: 17010, Auflage/Ausgabe: 10. Auflage 2017, Seitenzahl/Blattzahl: 500, Abbildungen: durchgehend farbige Abbildungen, Keyword: 1933; 3. Reich; BRD; Bewertungen; Bundesländer; Bundesrepublik; DDR; OEK; sammeln, Fachschema: Antiquitäten / Waffen, Militaria~Orden - Ehrenzeichen~Siegeszeichen~Antiquitäten / Münzen, Banknoten, Fachkategorie: Militaria, Waffen und Rüstungen, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 193, Breite: 126, Höhe: 27, Gewicht: 589, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ordensbuch sämmtlicher in Europa blühender und erloschener Orden und Ehrenzeichen, Taschenbuch von Gustav Adolph Ackermann, Antigonos Verlag,Ordensbuch Sämmtlicher In Europa Blühender Und Erloschener Orden Und Ehrenzeichen, Taschenbuch Von Gustav Adolph Ackermann, Antigonos Verlag, 978-3-563-66463-6, Seitenanzahl: 36059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **


Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
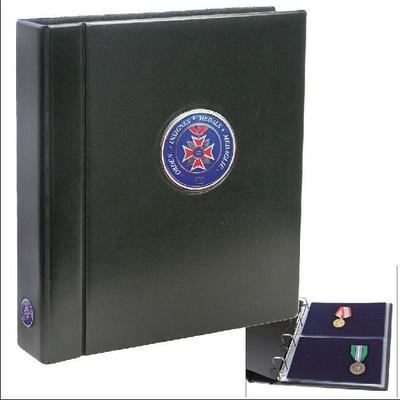
Premium-Album für Orden und EhrenzeichenDieses Großformatige, Mit Einem Schwarzen Überzugmaterial Bezogene Album Ist Auf Der Album-vorderseite Und Auf Dem Rücken Mit Einer Edlen, Geprägten Metallplakette Versehen. Die 4-ring-mechanik Im Euro-lochabstand (80 Mm) Bietet Ein Großes...40,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Orden und Ehrenzeichen 1800-1945, Ratgeber von Jörg Nimmergut, Anke Nimmergut, Michael AutengruberDas Standardwerk zu den deutschen Orden und Ehrenzeichen wird seit Jahrzehnten von Jörg Nimmergut zusammen mit seiner Frau Anke erarbeitet. Nimmergut, geboren 1939 in Berlin und erster Träger des von-Hessenthal-Preises, ist Historiker und Fachjournalist für Orden und Ehrenzeichen. Er studierte Pädagogik in Berlin sowie Romanistik und Germanistik in München. Durch fast 70 Buchveröffentlichungen, davon ein grosser Teil zum Thema Orden und Ehrenzeichen, unter anderem das fünfbändige Werk "Deutsche Orden und Ehrenzeichen bis 1945", wurde er zum anerkannten Fachautor auf diesem Gebiet. Nimmergut arbeitete als Direktor, Konservator und Kurator im Deutschen Ordensmuseum, 15 Jahre als öffentlich bestellter und vereidigter Sachverständiger für deutsche Orden und Ehrenzeichen und ist Mitglied im wissenschaftlichen Beirat der Deutschen Gesellschaft für Ordenskunde. Neben Buchveröffentlichungen war er auch Chefredakteur renommierter deutscher Orden- und Militaria-Zeitschriften. Er erhielt zahlreiche Auszeichnungen und Ehrenmitgliedschaften im In- und Ausland.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nimmergut, Jörg: Deutsche Orden und EhrenzeichenDeutsche Orden und Ehrenzeichen , Drittes Reich, DDR und Bundesrepublik , Lüfter & Lüftergehäuse > Motorkühlung , Auflage: 10. Auflage 2017, Erscheinungsjahr: 201710, Produktform: Kartoniert, Autoren: Nimmergut, Jörg~Feder, Klaus H.~Von der Heyde, Heiko, Edition: NED, Auflage: 17010, Auflage/Ausgabe: 10. Auflage 2017, Seitenzahl/Blattzahl: 500, Abbildungen: durchgehend farbige Abbildungen, Keyword: 1933; 3. Reich; BRD; Bewertungen; Bundesländer; Bundesrepublik; DDR; OEK; sammeln, Fachschema: Antiquitäten / Waffen, Militaria~Orden - Ehrenzeichen~Siegeszeichen~Antiquitäten / Münzen, Banknoten, Fachkategorie: Militaria, Waffen und Rüstungen, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 193, Breite: 126, Höhe: 27, Gewicht: 589, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat jemand eine Idee, welches Schmuckstück, welche Medaille oder welchen Orden gemeint sein könnte?
Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. Es gibt unzählige Schmuckstücke, Medaillen und Orden, die gemeint sein könnten. Es könnte sich um etwas Historisches, Kulturelles oder auch um etwas Persönliches handeln. Es wäre hilfreich, mehr Kontext oder Beschreibungen zu haben, um eine genauere Antwort geben zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Aufwendungen
-
Ordensbuch sämmtlicher in Europa blühender und erloschener Orden und Ehrenzeichen, Taschenbuch von Gustav Adolph Ackermann, Antigonos Verlag,Ordensbuch Sämmtlicher In Europa Blühender Und Erloschener Orden Und Ehrenzeichen, Taschenbuch Von Gustav Adolph Ackermann, Antigonos Verlag, 978-3-563-66463-6, Seitenanzahl: 36059,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ordensbuch sämmtlicher in Europa blühender und erloschener Orden und Ehrenzeichen, Gebundene Ausgabe von Gustav Adolph Ackermann, Antigonos Verlag,Ordensbuch Sämmtlicher In Europa Blühender Und Erloschener Orden Und Ehrenzeichen, Gebundene Ausgabe Von Gustav Adolph Ackermann, Antigonos Verlag, 978-3-563-68771-0, Seitenanzahl: 36079,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Priester im Deutschen Orden, SachbücherKlaus Militzer. Herren der Schriftlichkeit und Verwaltungsfachleute: Kanzler der Hochmeister. Jan-Erik Beuttel. Priesterbrüder des Deutschen Ordens als Diplomaten: Das Beispiel der Generalprokuratoren. Radoslaw Biskup. Wege zum Bischofsamt in den preussischen Bistümern. Rombert Stapel. Priesterbrüder in der Utrecht Bailiwick, ihre Vorgesetzten und ihre Verbindungen zur Gemeinschaft. Anette Löffler. Die Liturgie des Deutschen Ordens in der Ballei Utrecht. Francesco Filotico. Priesterbrüder in der Ballei Bozen im 13. Jahrhundert. Arno Mentzel-Reuters. Intellektuelle und Mystiker unter den Priesterbrüdern des Deutschen Ordens. Damian Hungs. Der Deutschordenspriester. Michel van der Eycken. Priester in der Ballei Biesen im 18. Jahrhundert. Bernhard Demel. Zur Priestergewinnung und Seminarausbildung im Deutschen Reich und im schlesisch-mährischen Meistertum zwischen Reformation und Säkularisation. Arnold Wieland. Wandel im 20. Jahrhundert: Vom Ritterorden zum klerikalen Orden. Udo Arnold. Hochmeister P. Dr. Marian Tumler (1887-1987). Veröffentlichungen der Internationalen Historischen Kommission zur Erforschung des Deutschen Ordens, Band 15.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.